当前位置:首页 » 资本工坊

9C系数应用 | 紫天科技1年亏光10年利润,暴雷前有何征兆?

文 / 9C资本力 周永信

资本市场故事多,事故也多。

有故事,所以精彩;有事故,所以凶险。

紫天科技,福建一家互联网营销公司,主营业务为互联网广告。

2019年之前,它每年的净利润只有几百或几千万。

2019年到2022年,它的净利润最低1.69亿,最高3.1亿。

然而,2024年4月30日,它发布2023年年报,竟然一把亏了12.1亿(见下图):
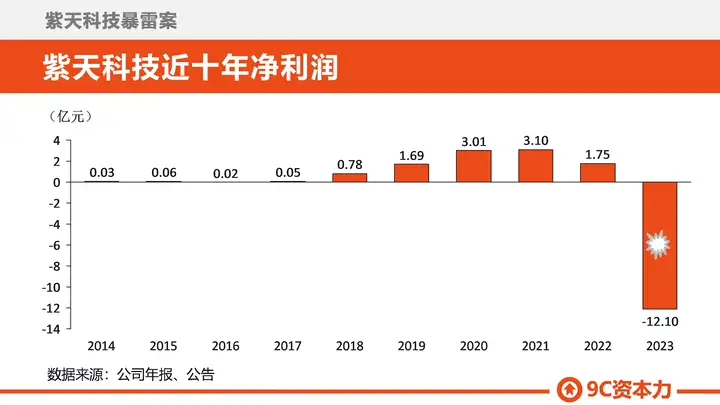
此前的《2023年第三季度报告》中,紫天科技还曾公告:2023年前三季度营业收入22.90亿元、净利润2.06亿元。

怎么一个季度以后,正2.06亿,就变成-12.1亿了呢?

监管部门深交所,很快就向紫天科技下发了《年报问询函》,要求对相关问题进行解释。

然而,紫天科技董事长(代行董秘职务),却以个人身体不适、不负责具体回函工作为由,拒绝实质性沟通。

对监管部门竟然这么硬气,这董事长也是够少见了。

这种做法,根本不是解决问题的态度。

碰到这样的企业,监管部门都挠头,普通投资人,只能盼着永远不和这样的企业打交道。

所以,提前识别有暴雷风险的企业,非常重要。

那么,紫天科技暴雷前,有什么征兆吗?

有。

用9C系数这个工具,可以清楚的看到,紫天科技暴雷前,已经出现了明显的异常(见下图):
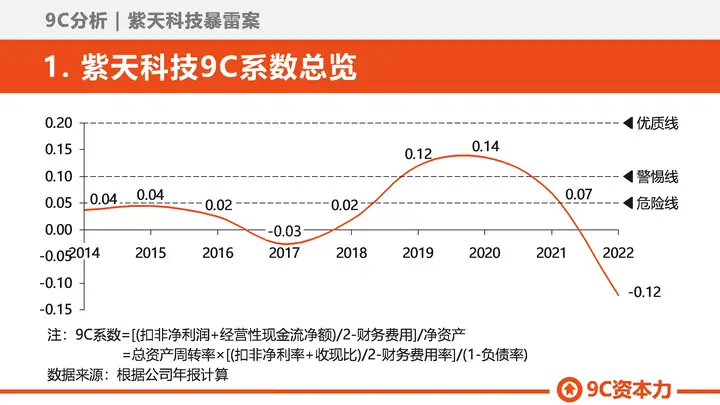
图中可以看到,紫天科技的9C系数曲线,在2018年之前,一直运行在危险线以下,说明它2018年之前的质地和处境都很不好。

2019、2020两年,紫天科技的9C系数曲线,短暂的运行到了警惕线以上,但2021年,却又掉头向下。

更严重的是2022年,紫天科技的9C系数,竟然从2021年的正0.07,直接掉到了-0.12。

这是历史新低,并且在危险线以下很远,说明紫天科技当时的情况,已经极度危险。

再对它的9C系数与ROE,做一下对比分析(见下图):
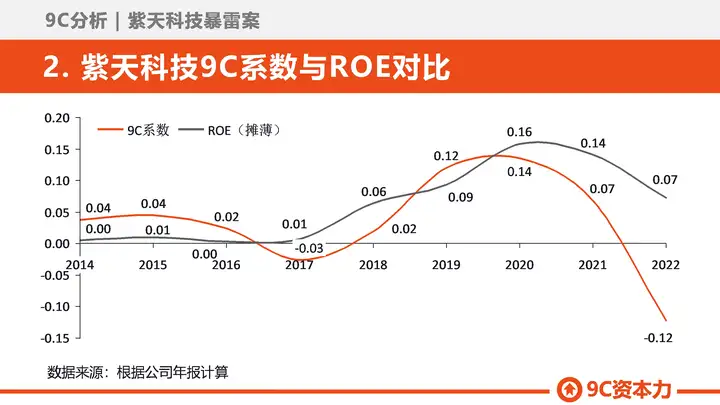
ROE与9C系数的分母相同,分子不同。

ROE的分子是净利润,9C系数的分子是“(扣非净利润+经营性现金流净额)/2-财务费用”。

ROE是面子,9C系数是里子。

对比企业的9C系数和ROE,可以判断它的内在价值和外在价值有无差异,即内外是否一致。

上图可见,紫天科技2022年的9C系数,大幅偏离其ROE。

这意味着,2022年的紫天科技,内外价值高度不一,内在价值严重低于外在价值。

以上两步,可以清楚的看到,紫天科技是一家极度危险的企业。

这样的企业,不必然暴雷,但暴雷的概率很高。

见到这样的企业,不用多想,躲开就是了。

以上的9C系数总览图,和与ROE比较的图,都是用紫天科技暴雷前的公开数据计算并绘制的。

图中的数据,最晚的是2022年的,紫天科技是于2023年4月28日公告的。

图中给出的9C系数计算公式,是我于2022年9月就已经公开的。

任何人,在2023年4月28日之后,到紫天科技2024年4月30日暴雷之前,都可以画出上面这2张图。

以后再碰到有疑点的企业,你可以试着自己画一张它的9C系数总览图,再与它的ROE做个比较。

学会这一招,不能让你避开所有雷,但应该能让你避开大部分。

相关文章

关于9C

9C资本力,中小市值公司决策者独立顾问。

实控人 / 十大股东 / 董事会 / 董秘的闭门决策支持 —— 看清企业、解码对手、资本进退、产融成长、保护控制权。

独创9C方法论,项目信息保密,9C闭门诊(知己)、9C竞争X(知彼)无需内部资料。

产融成长,指产业+资本,以协同、轮动的方式,驱动企业资产、业绩、市值成长,进而驱动股东股值(股权价值)成长,同时保护控制权。

9C方法论,主要包括:9C系数、9C矩阵、9C螺旋、9C导图、9C牛刀等,均基于本土实践独家原创。

9C闭门诊

9C闭门诊,中小市值公司独立第三方企业诊断,实控人/十大股东/董事会/董秘的闭门决策参考,在关键节点,提供对企业的本质认知。

诊断对象:中小市值公司(A股,300亿内)

应用场景:年季报前后、董事会前、重大决策前

使用方法:独创的9C系数方法论

三维穿透:质地评测、成长透视、问题诊断

无需尽调:基于公开信息,无需内部资料

独立视角:无利益相关,不带立场和滤镜

极致效率:1周研究+1小时闭门解读

注:9C系数简要分析,相当于脱敏版9C闭门诊,可参见已公开案例。

9C竞争X

用9C方法,从基因层面解码竞争对手(上市公司/信息公开充分的非上市公司),看透局限与边界,中小市值公司/非上市公司决策参考。

六维解码,层层递进:

1.成长模式:对手靠什么成长?这套打法可持续吗?

2.长板优势:对手最厉害的地方在哪?核心竞争力是什么?

3.短板劣势:对手相对的短板和劣势是什么?

4.弱点软肋:对手真正脆弱、要害、怕的地方在哪?

5.战略边界:对手能做什么、不能做什么?

6.行为预判:在某些情况下,对手最可能的反应是什么?

以上6个问题,1到2周研究,90分钟闭门解读,讲透结论与逻辑,不给战术建议,只给高纯度战略级认知。

注:9C闭门诊+9C竞争X,构成知己知彼认知差组合。

9C资本决

资本进退决策参谋,中小市值公司实控人/十大股东/董事会/董秘等专属,基于9C矩阵2.0,全闭环、高浓度专项服务。

用最短周期、最系统的方法论,回答一个最核心的问题:现在,可进?需改?还是应退?并分角色提供不同的资本进退策略,控股股东不能等,董事会不能拖,投资人不能赌。

与传统战略咨询区别——

一刀见血:不提供泛泛建议,最终输出“可进|需改|应退”三个硬结论之一;

四维评估:综合评估企业基因、竞争格局、生克攻防、资产安全四个维度;

安全优先:安全维度拥有最高决策优先级,内置“一票否决/一票降级”机制;

独立立场:不讨好管理层,不迎合股东偏好,只对事实和逻辑负责;

角色化输出:同一结论,控股股东、董事会、投资人进退策略不同;

可复盘:附完整推演链条/假设条件/交叉验证记录,便于事后复盘,并评估判断准确性。

9C顾问

300亿以内中小市值公司实控人、控股股东、董事会产融成长战略伴侣。

不服务管理层,只对决策者的长期利益负责。顾问内容包括:

1. 战略:常规交付

A. 战略启动:完成《产融成长战略方案》(含潜力、机会、目标、模式、路径、次序等),兼顾产融成长三重目,企业成长的目标为成长到100亿、200亿、300亿市值。

B. 季度监控:每季报后完成并闭门解读《季度9C研判》,内容包括三部分:行业形势+9C闭门诊(加强版)+9C竞争X。

C.年度修正:年报后进行战略修正,完成《年度产融成长战略修正方案》。

2. 专项:按需响应

可根据需要启动以下专项服务,每年3次,超出另行计费:

A. 9C资本决:客户可申请启动轻量版(四步)或完整版(六步)9C资本决,输出“可进/需改/应退”定级及分角色行动策略。

B. 并购标的评估:五大维度分析结论、一个明确综合判断、对赌协议风险审查、并购后整合的关键成功因素分析等。

C. 控制权风险评估与防御:威胁来源分析、脆弱点扫描、可能路径推演、控制权风险定级、防御策略建议、法律文件制作(控制权保卫战单独收费)。

D.突发研判:针对重大突发事件,优先排期,进行专项研判(行业、对手、企业),提供应对建议。

9C律师

9C律师,懂资本的商事律师。

我们是律师出身的“资本+法律”复合顾问团队。

法律服务板块,专注与资本相关的商事律师事务:投资、并购、融资、控制权、对赌避险、商事诉讼。